打造IC人才
科技生态圈
打造IC人才
科技生态圈
发布时间:2026-09-16
来源:IC修真院
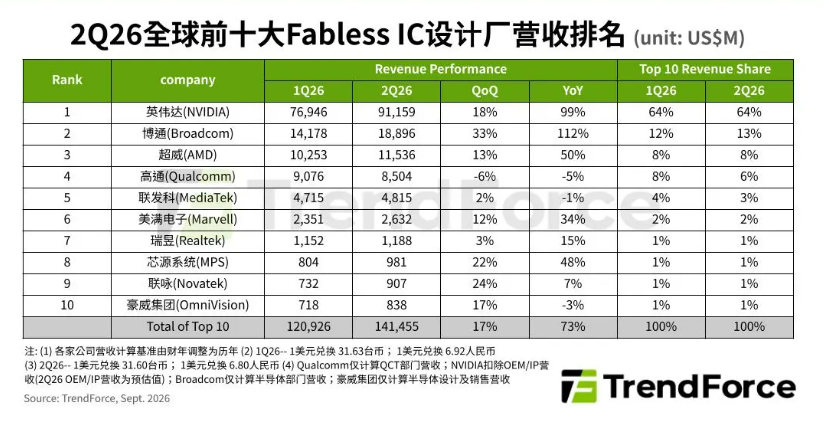
TrendForce(集邦咨询)公布了2026年全球IC设计公司的第二季营收排名。
随着AI相关应用持续扩张,GPU、CPU、ASIC等需求全面攀升,带动本季全球前十大IC设计厂商合计营收年增73%,一举突破1,414.5亿美元。这已经不是“某个赛道很热”的程度了。英伟达稳居榜首,AMD受益于CPU在代理式AI应用中的价值回归,排名升至第三,而高通则因手机业务走弱,退居第四名。
本季三大看点
①AI从“陪聊”走向“替人干活”,一步步拉高了CPU的战略价值;算力集群规模持续扩张,光互连已经是算力扩容无法绕开的核心。
②手机芯片龙头高通、联发科的手机业务仍在调整,但两家都在加码数据中心与AI专用芯片,寻找第二增长曲线。
③瑞昱、芯源系统、联咏、豪威等消费IC设计公司,依靠客户提前拉货稳住营收,同时各自挖掘新的业务增长点。
第一名:英伟达(NVIDIA)
英伟达第二季营收年增99%,达近911.6亿美元,于前十大厂商营收占比进一步成长至64%。一家公司,吃下了TOP10近三分之二的蛋糕。营收结构上,英伟达不再单纯依赖超大型云厂商。NeoCloud、主权AI、企业级客户的占比明显提高,需求来源更加分散,抗波动能力也更强。另一方面,英伟达正借着NVLinkFusion生态打入ASIC市场。投资联发科,目的是让联发科的定制XPU客户能够对接英伟达整套基建,同时铺好车载AI的前路;此前投资Marvell,同样围绕NVLinkFusion展开合作。可以看到,AI基础设施竞争已经跳出单颗芯片算力的比拼,互联标准、平台整合才是下半场关键。
第二名:博通(Broadcom)
博通第二季营收逾188.9亿美元,年增幅高达112%,排名第二。博通参与设计的OpenAI首款ASIC、谷歌TPU8i已于本季启动出货,网通业务也跟着XPU业务同步高增。包含OpenAI、Anthropic在内的六大前沿模型客户,将持续拉动博通XPU订单。一句话概括:谁下场造AI,谁就在给博通下单。第三名:超威(AMD)
AMD第二季营收超过115.3亿美元,排名升至第三。AMD数据中心CPU营收已连续五季创下新高,并在X86Server领域持续提升市占率。当AI开始替人执行任务,负责调度和编排的CPU,重新回到了舞台中央。
第四名:高通(Qualcomm)
高通第二季手机芯片业务仍处调整期,在新一代iPhone调制解调器芯片的占比也下滑,退居第四名。不过第二增长曲线已经显现:车载业务连续23个季度实现双位数同比增长,本季营收突破85亿美元。与此同时高通重新入局数据中心赛道,推动QCT业务多元化发展;手机主业之外,汽车、数据中心正在成为两大核心增长引擎。
第五名:联发科(MediaTek)
联发科第二季营收约48.1亿美元,同样受手机业务影响,排名第五。但联发科已经上调AIASIC业务预期:2026年数据中心营收预计突破20亿美元,2028年ASIC可服务市场(TAM)上调至800亿美元。向AI定制芯片转型,联发科已经把时间表摆在了台面上。
第六名:美满电子(Marvell)
高速增长的互连需求,推升Marvell第二季营收至26.3亿美元,排名第六。其PAM4DSP芯片领先业界,800GDSP需求强劲、1.6TDSP正快速放量;定制化业务也与Google达成合作协议,将于2029财年带来显著贡献。算力扩张到哪里,光互连就得跟到哪里,这是Marvell手里最确定的一张牌。第七名:瑞昱(Realtek)
瑞昱第二季营收近11.9亿美元,排名第七。PC在2026年下半年预计还会继续走弱,瑞昱计划用现有强势IP切入服务器市场,比如10G以太网、服务器控制面交换机。这也是消费IC厂商的经典打法:擅长什么,就换个战场再打一遍。
第八名:芯源系统(MPS)
芯源系统本季营收9.81亿美元,排名第八。主要成长引擎来自AI相关电源管理解决方案,公司同时维持产能扩充,以支撑向半导体解决方案提供商转型所需。算力堆得越高,电就得管得越细——这条赛道的确定性正在被不断验证。
第九名:联咏(Novatek)
联咏本季营收9.07亿美元,排名第九,营收成长主因是客户提前拉货的动能延续。其SoC芯片营收占比已超越5成,未来将持续投入EdgeAI等机器视觉SoC相关应用。驱动芯片之外的第二只脚,已经站稳。
第十名:豪威集团(OmniVision)
豪威集团本季半导体设计营收为8.38亿美元,排名第十。虽然存储器价格影响了手机、车用CIS业务,但运动相机等新兴应用强劲成长;模拟IC方面,公司也已布局光通信EIC,包含TIA、Driver等芯片。
写在最后
回看整份榜单,主线依然是AI,以及AI引发的一连串反应。英伟达加博通,两家吃掉前十近八成的营收。一个守住通用算力入口,一个卡住定制化算力出口,这个格局短期根本撼动不了。
剩下八家,都在抢那个“绕不开”的位置:AMD靠CPU重回C位,Marvell靠光互连,MPS靠电源管理;瑞昱、联咏、豪威把消费IC的看家本领搬进Server、EdgeAI、光通信。高通和联发科这一季被手机拖累,但钱已经明显砸向数据中心和AIASIC。所以这轮机会注定不均等。
上一季我们说“得AI者得天下”,这季补半句:AI不缺钱,缺“非你不可”的位置。对想进IC行业的同学,反而是好事——链条上要卡位的环节越多,能落脚的入口就越多。比如和AI强绑定的编译器、NPU,每一环都是真需求。
NPU芯片 22nm流片实战:https://ic.coachip.cn/course/detail/90
AI编译器课程实战特训营:https://ic.coachip.cn/course/detail/96
模拟IC PLL 全流程流片实战课:https://ic.coachip.cn/course/detail/66
扫码了解AI芯片22nm流片项目及活动:
 立即下载
推荐阅读
2022-10-08
2022-11-29
2023-02-10
2022-11-24
2022-12-27